PepsiCo: разворот состоялся – потребитель возвращается
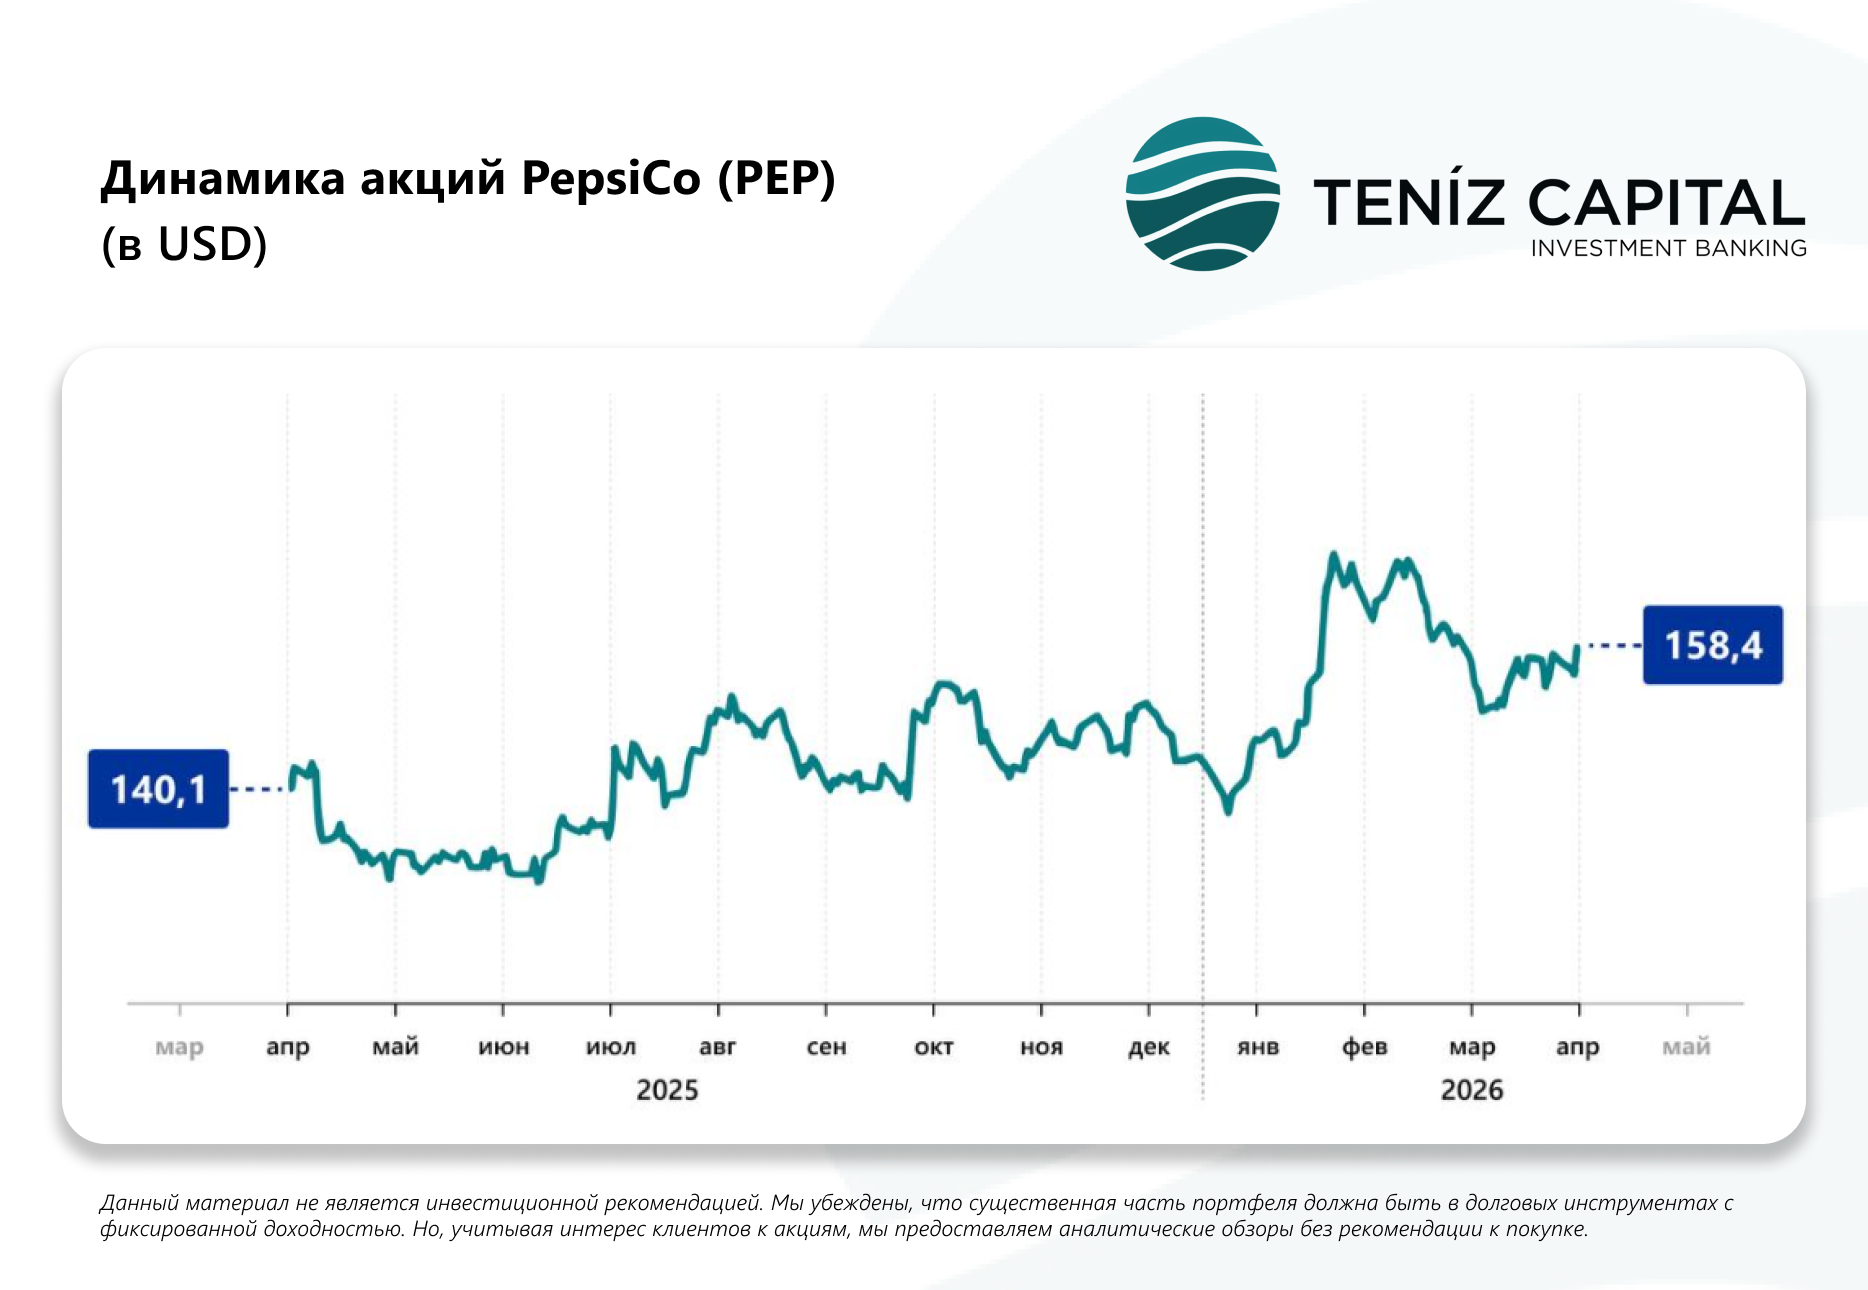
Акции PepsiCo (PEP) по итогам торгов 16 апреля 2026 года выросли на 2,3% за один торговый день, а с начала года бумага прибавила 13,1%, заметно опередив S&P 500 (+2,8% за тот же период). Катализатором стали результаты за I квартал 2026 года, превысившие консенсус-прогнозы по ключевым показателям.
Выручка составила $19,44 млрд (+8,5% г/г) при ожиданиях на уровне $18,93 млрд. Скорректированная прибыль на акцию (Core EPS) - $1,61 против консенсуса $1,55. Органическая выручка выросла на 2,6% (1,2% годом ранее). Ключевой сигнал – разворот в сегменте Pepsi Foods North America (PFNA): объёмы выросли на 2%, продажи в юнитах – на 4%. По словам CEO Рамон Лагуарта, за год подразделение сформировало около 300 млн новых потребительских случаев.
Разворот стал результатом целенаправленной стратегии. В феврале 2026 года компания снизила цены на ключевые бренды (Lay’s, Doritos, Cheetos, Tostitos) до 15%, реагируя на давление ритейлеров и активиста Elliott Investment Management (доля около $4 млрд). Параллельно PepsiCo обновляет продуктовую линейку: продукты без искусственных красителей и ароматизаторов (Cheetos NKD, Doritos NKD), а также решения с акцентом на функциональность (Doritos Protein, Smartfood FiberPop). Gatorade расширяет позиционирование – от нишевого спортивного продукта к более широкой категории «гидратации».
Прогноз на год сохранён: рост выручки ожидается на уровне 2–4%, прибыли – 4–6%. При этом компания указывает на рост издержек на сырьё и упаковку на фоне геополитики, включая ситуацию на Ближнем Востоке. В краткосрочной перспективе эффект сглаживается за счёт заранее зафиксированных контрактов, однако к концу 2026 года и особенно в 2027 году давление на маржинальность может усилиться.
Ключевой риск – давление на валовую маржу из-за ценовой политики. Для его компенсации компании необходима устойчивая нормализация объёмов в сегменте снеков.
Актуальная аналитика инвестиционного рынка - Teniz Capital Investment Banking
Данный материал не является инвестиционной рекомендацией. Существенная часть портфеля должна быть в долговых инструментах с фиксированной доходностью. Однако с учётом интереса клиентов к акциям мы предоставляем аналитические обзоры без рекомендации к покупке.